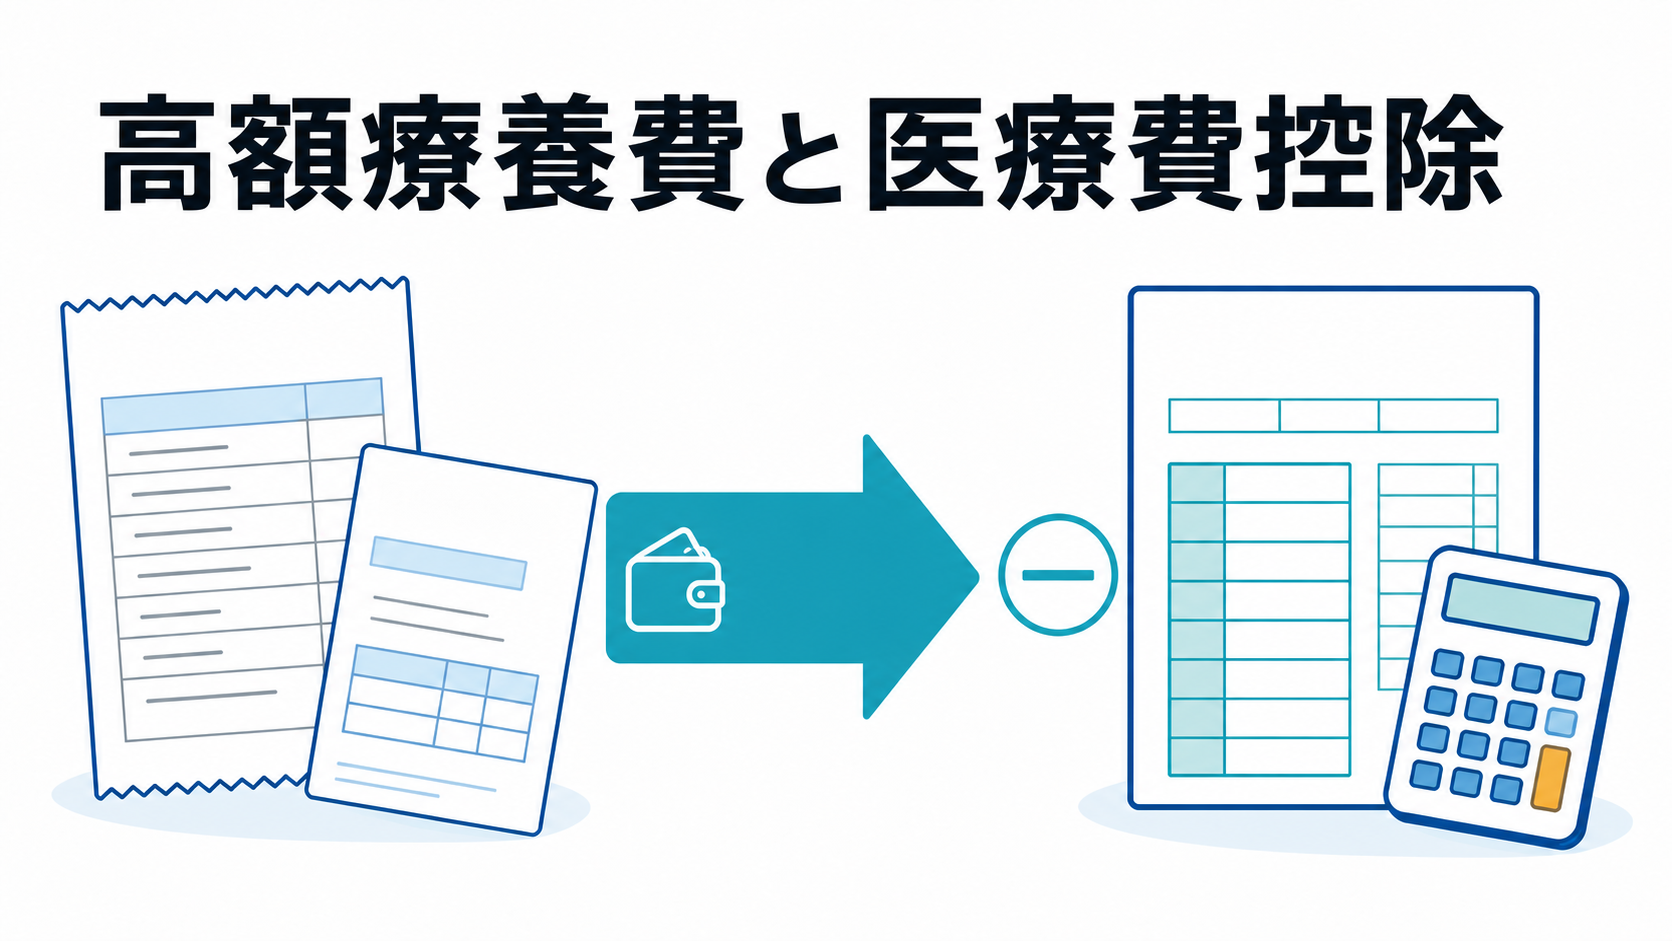
高額療養費を受け取っても、医療費控除を使えなくなるわけではありません。2つの制度は併用できます。ただし、医療費控除を計算するときは、支払った医療費から高額療養費で補てんされた金額を差し引きます。
間違えやすいのは、払い戻しを受け取った年ではなく、その給付の対象になった医療費から差し引くことです。確定申告までに支給額が決まっていない場合は、見込額で申告し、後から実額に合わせて訂正します。
この記事では、高額療養費と医療費控除の違い、併用時の計算、家族分のまとめ方、支給額が未確定の場合の申告方法を整理します。
最終確認日:2026年9月1日。この記事は一般的な所得税の案内です。個別の申告判断は税務署または税理士へ確認してください。
先に結論:高額療養費と医療費控除は併用できる
| 確認事項 | 扱い |
|---|---|
| 高額療養費を受け取った | 医療費控除は利用できるが、対象の医療費から給付額を差し引く |
| 翌年に高額療養費が振り込まれた | 振込年ではなく、給付対象となった医療費の年分で調整する |
| 確定申告までに支給額が決まらない | 見込額を差し引いて申告し、実額が違えば後日訂正する |
| 保険金が対象医療費を上回った | 超過分を別の病気や家族の医療費から差し引く必要はない |
| 家族の医療費をまとめたい | 申告者が「生計を一にする」配偶者・親族のために支払った医療費を合計できる |
国税庁は、高額療養費を「保険金などで補てんされる金額」の例として挙げています。医療費控除を受けられないという意味ではなく、実際に負担した医療費で控除額を計算するための調整です。
2つの制度は目的と計算期間が違う
| 制度 | 目的 | 計算期間・窓口 |
|---|---|---|
| 高額療養費 | 保険診療の月額自己負担が上限を超えた分を支給する | 診療月ごと。加入する医療保険へ申請 |
| 医療費控除 | 年間に実際に負担した一定額以上の医療費を所得から控除する | 1月1日から12月31日。税務署へ確定申告 |
高額療養費は医療費そのものの負担を軽くする制度です。医療費控除は所得控除なので、計算した控除額と同じ金額が振り込まれる制度ではありません。所得税の還付額は、所得、税率、源泉徴収された税額などで変わります。
高額療養費の自己負担上限は年齢・所得区分で異なり、制度改正も行われています。上限額は高額療養費2026・2027年改正で確認してください。
差額ベッド代、入院時の食事代、先進医療の技術料など、高額療養費の対象外となる費用があります。ただし、高額療養費と医療費控除では対象範囲が同じではありません。詳しくは高額療養費の対象外一覧で確認できます。
医療費控除額の基本計算
通常の医療費控除額は、次の順で計算します。
その年に実際に支払った医療費
- 保険金・高額療養費などで補てんされる金額
- 10万円または総所得金額等の5%のうち少ない方
= 医療費控除額
医療費控除額の上限は200万円です。その年の総所得金額等が200万円未満なら、一律10万円ではなく、総所得金額等の5%を差し引きます。
計算に入れるのは、1月1日から12月31日までに実際に支払った医療費です。12月に治療を受けても、支払いが翌年になった医療費は、実際に支払った年の対象になります。
高額療養費は「対象になった医療費」から差し引く
高額療養費を受け取った場合、年間医療費の合計から機械的に引くのではなく、その給付の目的となった医療費から差し引きます。
たとえば、次の支払いがあったとします。
- A病院の入院費:500,000円
- A病院分の高額療養費:180,000円
- 歯科や通院など、ほかの対象医療費:120,000円
実際に負担した対象医療費は、500,000円-180,000円+120,000円=440,000円です。総所得金額等が200万円以上の人なら、ここから10万円を差し引いた340,000円が医療費控除額の例になります。
340,000円がそのまま税金として戻るわけではありません。確定申告で所得から差し引かれる金額です。
余った保険金を別の医療費から引く必要はない
生命保険の入院給付金などが、給付対象となった入院費を上回ることがあります。その場合でも、引ききれなかった給付金を、別の病気、歯科治療、家族の医療費から差し引く必要はありません。
たとえば、入院費が100,000円、入院給付金が150,000円なら、その入院費について医療費控除へ入れられる額は0円です。余った50,000円を家族の通院費から差し引く計算はしません。
国税庁も、保険金などで補てんされる金額は、その給付目的となった医療費を限度として差し引き、余った金額をほかの医療費から差し引く必要はないと案内しています。
高額療養費が翌年に振り込まれても医療費の年分で調整
12月の入院について高額療養費を申請し、実際の振込が翌年3月になることがあります。この場合、翌年3月の収入として翌年分の医療費から差し引くのではありません。給付の対象となった12月の医療費について、その年分の医療費控除を計算するときに差し引きます。
医療費を支払った年と高額療養費を受け取る年が異なるときは、次の資料を一緒に保管します。
- 医療機関・薬局の領収書
- 高額療養費支給決定通知書
- 振込額と対象診療月が分かる書類
- 保険者へ提出した申請書の控え
対象診療月と実際の支払日が年をまたぐ場合は、どの年分へ記入するか税務署へ確認してください。
高額療養費の支給時期は保険者によって異なります。申請から振込までの確認方法は、高額療養費はいつ振り込まれる?で整理しています。
確定申告までに支給額が決まらない場合は見込額を使う
確定申告書を提出する時点で高額療養費の金額が確定していない場合、国税庁は、受け取る見込額を医療費から差し引いて申告するよう案内しています。
後日、実際の支給額が見込額と違った場合は次のように訂正します。
| 実際の支給額 | 主な訂正手続き |
|---|---|
| 見込額より多かった | 医療費控除を多く申告していたことになるため、修正申告を検討 |
| 見込額より少なかった | 医療費控除を少なく申告していたことになるため、更正の請求を検討 |
「支給額が決まるまで確定申告をしない」と決めつける必要はありません。保険者に支給見込額を確認し、見積もった根拠を残してください。
家族分の範囲は高額療養費の「世帯」と同じではない
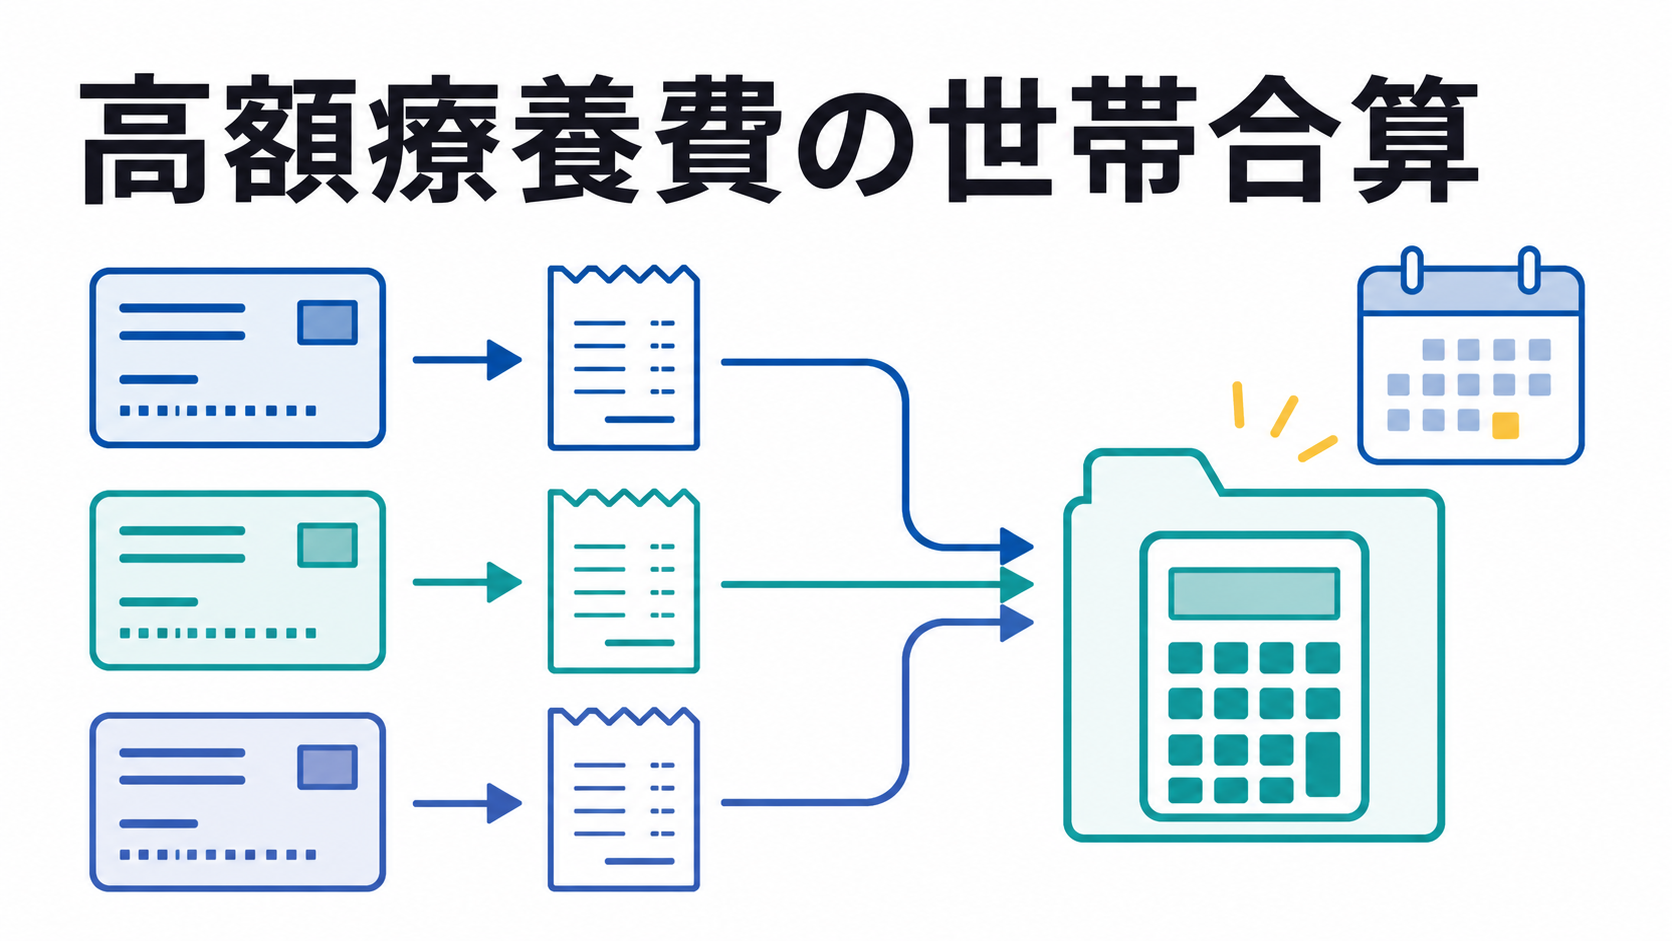
高額療養費の世帯合算は、同じ医療保険に加入する被保険者と被扶養者など、医療保険上の世帯で判断します。
一方、医療費控除では、申告する人が自分自身または「生計を一にする」配偶者やその他の親族のために支払った医療費を合計できます。住所や健康保険が同じかだけで決まるわけではありません。
| 確認点 | 高額療養費の世帯合算 | 医療費控除 |
|---|---|---|
| 基準 | 同じ医療保険の世帯 | 申告者と生計を一にする親族のために支払ったか |
| 夫婦が別の勤務先の健康保険 | 原則、合算できない | 生計を一にし、申告者が支払った対象医療費なら合計できる可能性 |
| 計算期間 | 診療月ごと | 1月1日から12月31日 |
医療費控除を夫婦のどちらが申告するかは、実際に誰が支払ったか、所得や源泉徴収税額などを確認して判断します。単に税率が高い人へ自由に付け替えられる制度ではありません。
限度額を窓口で適用した場合は実際の支払額で計算
マイナ保険証や限度額適用認定証を利用し、医療機関の窓口で既に自己負担限度額までの支払いになっている場合は、原則として実際に支払った対象医療費を医療費控除へ記入します。
後から世帯合算、多数回該当、年間上限などで追加の払い戻しを受けた場合は、その補てん額も差し引きます。医療費通知に記載された自己負担額と実際の支払額が異なる場合は、領収書や支給決定通知で確認してください。
確定申告前にそろえる書類
- 医療費控除の明細書
- 医療費通知
- 医療機関・薬局の領収書
- 高額療養費支給決定通知書
- 生命保険などの入院給付金・医療保険金の通知
- 源泉徴収票など所得・源泉徴収税額が分かる資料
領収書を基に医療費控除の明細書を作成した医療費は、税務署から内容確認のため提示・提出を求められることがあるため、確定申告期限等から5年間保存します。一方、必要な6項目が記載された医療費通知を申告書へ添付し、明細書の記載を省略した部分は、原則として領収書の保存が不要です。
ただし、マイナポータルの画面や単なるPDFを印刷したものなど、国税庁が定める医療費通知の要件を満たさない資料を使う場合は、領収書の保存が必要になることがあります。通知に高額療養費が反映されていない場合も、支給決定通知と実際の支払額を別に確認してください。
申告を忘れても還付申告は原則5年間
確定申告義務のない給与所得者などが、医療費控除による所得税の還付を受ける場合、還付申告書は対象年の翌年1月1日から5年間提出できます。
ただし、もともと確定申告義務がある人の申告期限や、既に提出した申告書を訂正する手続きは別です。「医療費控除なら全員5年後まで同じ」と考えず、自分の申告状況を確認してください。
また、源泉徴収税額や予定納税額がない場合、医療費控除を追加しても所得税の還付が発生しないことがあります。住民税への影響は自治体へ確認してください。
出典:国税庁「還付申告」
よくある疑問
高額療養費を申請していない場合、そのまま医療費控除に入れられますか?
後から高額療養費を受け取る見込みがある場合は、補てんされる見込額を差し引く扱いを確認します。高額療養費の申請期限もあるため、医療保険への申請と確定申告を別々に確認してください。
高額療養費の支給額を確定申告の収入欄へ入れますか?
医療費控除では、確定申告書の収入金額へ加えるのではなく、給付の対象となった医療費を補てんする金額として差し引くのが基本です。医療費控除の明細書や確定申告書等作成コーナーで、対象医療費に対応する補てん額を入力します。ほかの給付金を含む個別の課税関係は、税務署へ確認してください。
医療費通知に高額療養費が反映されていません
医療費通知だけで計算を終えず、実際に支払った額と支給決定通知を照合します。確定申告書等作成コーナーでは、補てんされる金額を別に入力して調整します。
生命保険の入院給付金も差し引きますか?
入院費を補てんする目的で受け取った入院給付金なども差し引きます。ただし、給付対象となった医療費を上回る部分を、別の医療費から差し引く必要はありません。
セルフメディケーション税制と両方使えますか?
通常の医療費控除とセルフメディケーション税制は選択制です。同じ年分で両方を適用することはできないため、どちらが適しているか計算してください。
高額療養費・医療費控除の関連記事
- 高額療養費の上限と改正内容:高額療養費2026・2027年改正
- 対象にならない入院費:高額療養費の対象外一覧
- 翌年振込になる場合の確認:高額療養費はいつ振り込まれる?
- 入院が2か月にまたがる場合:高額療養費は月またぎでどうなる?
- 退職・転職後の上限区分:高額療養費の所得区分はいつの年収?
- 医療費・休業中の支援をまとめて探す:医療費が高い・病気で働けないときの支援一覧
高額療養費と医療費控除は併用できますが、同じ医療費について給付と控除を二重に受ける計算にはなりません。領収書、高額療養費の通知、民間保険の給付通知を対象年ごとに分け、実際の負担額を確認して申告してください。
この記事は公式資料を基にした一般的な制度案内であり、税務上の個別判断を行うものではありません。